Asigurarea privată de accidente (Unfallversicherung): ghidul complet pentru românii din Germania
Un accident durează câteva secunde, dar urmările lui pot dura toată viața. În Germania, asigurarea legală te protejează doar la muncă și pe drumul spre muncă. Pentru tot restul timpului – acasă, la sport, în concediu, inclusiv în vizitele în România – există asigurarea privată de accidente (private Unfallversicherung). Ghidul acesta îți explică pe înțeles cum funcționează, cât primești, cum se calculează suma și la ce să fii atent înainte să semnezi.
 Asigurarea de accidente se poate încheia pentru toată familia.
Pe scurt
24/7
Acoperire
Oriunde în lume, inclusiv în timpul liber și în concediu.
Sumă fixă
Ce plătește
O sumă unică sau o rentă, în funcție de gradul de invaliditate.
Doar la muncă
Asigurarea legală
Nu acoperă accidentele de acasă, de la sport sau din vacanță.
15 luni
Termen important
De regulă, invaliditatea trebuie confirmată medical în 15 luni de la accident.
Ce este asigurarea de accidente (Unfallversicherung)
Legea germană a contractului de asigurare definește accidentul astfel (§ 178 VVG): un eveniment brusc, care acționează din exterior asupra corpului și produce involuntar o vătămare a sănătății.
- Plătește o sumă fixă sau o rentă lunară dacă rămâi cu o invaliditate permanentă (Invalidität).
- Acoperă 24 de ore din 24, în toată lumea – și în concediul din România.
- Completează asigurarea de sănătate: asigurarea de sănătate (GKV sau PKV) plătește tratamentul, dar nu și pierderea capacității de a munci sau adaptarea vieții după un accident grav.
- Nu este obligatorie, dar este foarte utilă mai ales pentru cei care nu au o asigurare de incapacitate de muncă (Berufsunfähigkeitsversicherung, BU).
 Tratamentul îl plătește asigurarea de sănătate; urmările financiare ale invalidității, nu.
Asigurarea legală vs. asigurarea privată
Asigurarea legală (gesetzliche Unfallversicherung)
- Acoperă doar accidentele la locul de muncă și pe drumul direct spre muncă.
- Acoperă bolile profesionale recunoscute.
- Nu acoperă accidentele de acasă, de la sport sau din vacanță.
- Vine automat prin angajator (Berufsgenossenschaft).
Asigurarea privată (private Unfallversicherung)
- Acoperă orice accident, oriunde și oricând.
- Te protejează acasă, în grădină, la sport, în vacanță, inclusiv în România.
- Completează protecția legală, pentru acoperire în tot timpul liber.
- O închei voluntar, pentru tine și familia ta.
Ce plătește asigurarea de accidente
- Prestația de invaliditate (Invaliditätsleistung) – plata principală, o singură dată, în funcție de gradul de invaliditate.
- Renta de accident (Unfallrente) – o plată lunară, de regulă când invaliditatea depășește 50%.
- Prestația la deces (Todesfallleistung) – o sumă fixă pentru familie.
- Costurile de salvare (Bergungskosten) – intervenții de salvare și transport, până la o limită din contract.
- Indemnizația de spitalizare (Krankenhaustagegeld) – o sumă pe zi de internare, dacă e inclusă.
- Prestația de tranziție (Übergangsleistung) – o sumă fixă dacă rămâi mult timp grav afectat, înainte de stabilirea invalidității.
- Operații cosmetice (kosmetische Operationen) – pentru cicatrici și reparații estetice după accident.
Gliedertaxe: cum se calculează suma
Gliedertaxe este tabelul din contract care spune ce procent de invaliditate corespunde fiecărei pierderi sau neputințe de folosire a unei părți a corpului. Tarifele bune au o Gliedertaxe îmbunătățită (verbesserte Gliedertaxe), cu procente mai mari.
| Vătămare (pierdere sau neputință de folosire) | Procent standard | Exemplu de procent îmbunătățit |
|---|---|---|
| Braț | 70% | 80% |
| Mână | 55% | 65% |
| Degetul mare | 20% | 30% |
| Picior | 70% | 75% |
| Vederea la un ochi | 50% | 60% |
| Auzul complet | 60% | 70% |
Exemplu de calcul
Suma asigurată de bază (Grundsumme): 200.000 €. Vătămare: pierderea unei mâini, 55% după Gliedertaxe standard. Calcul: 200.000 € × 55% = 110.000 € – înainte de progresie.
Progresia: cum se multiplică suma la invaliditate gravă
Progresia mărește suma plătită când invaliditatea este gravă. Ea se aplică de regulă doar peste 25% invaliditate și crește cu cât gradul de invaliditate e mai mare.
| Progresie | Suma la 100% invaliditate (bază 100.000 €) |
|---|---|
| Fără progresie | 100.000 € |
| 225% | 225.000 € |
| 350% | 350.000 € |
| 500% | 500.000 € |
Sfat practic
Multe ghiduri de consum recomandă o progresie de cel puțin 225%, iar pentru protecție mai bună 350%. Progresiile foarte mari (500% și peste) fac diferența doar la invalidități foarte grave.
Exemplul lui Mihai: accident la schi
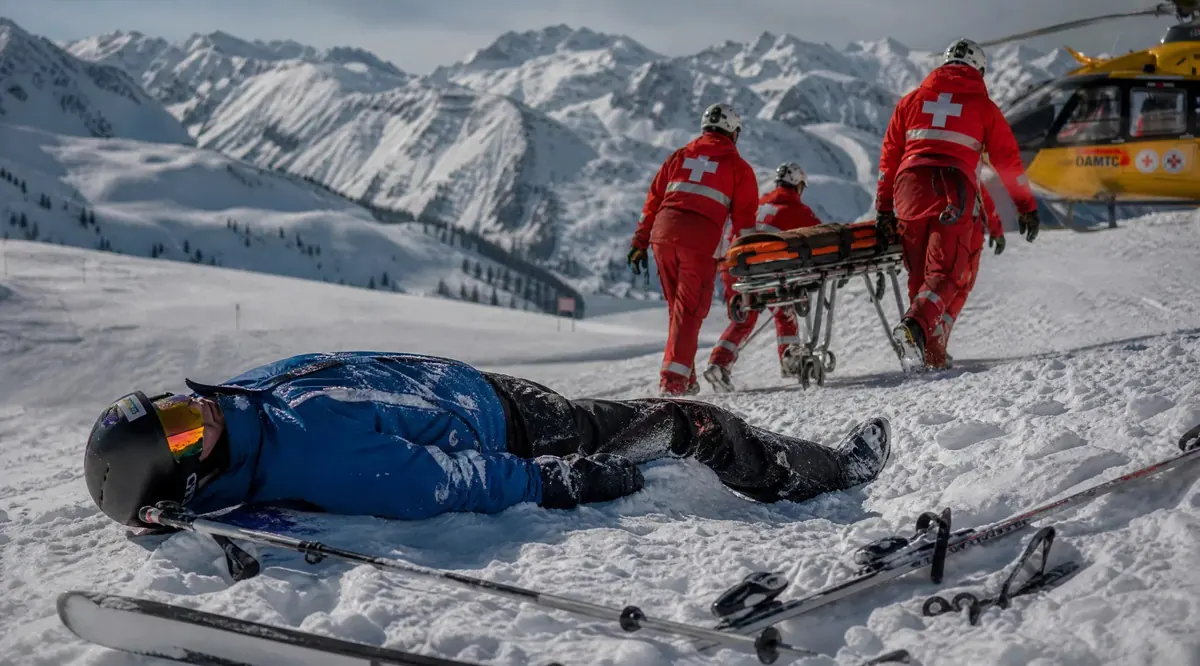 Exemplu ilustrativ: un accident la schi în concediu.
Exemplu (scenariu ilustrativ)
Mihai, 38 de ani, muncitor în construcții, are un accident la schi în Austria: fractură de genunchi, operație, 6 luni de recuperare și o invaliditate permanentă a piciorului.
- Operația și spitalizarea le plătește asigurarea de sănătate (în Austria, prin cardul european EHIC) – nu asigurarea de accidente.
- Asigurarea legală de accidente nu plătește nimic: accidentul s-a petrecut în timpul liber.
- Asigurarea privată de accidente (100.000 €, progresie 225%) plătește suma pentru invaliditate, după Gliedertaxe și raportul medical – bani cu care Mihai acoperă pierderea de venit, adaptările și costurile pe care alte asigurări nu le plătesc. Costurile de salvare de pe pârtie sunt acoperite până la limita din contract.
Exemplul Mariei: căzătură acasă
 Exemplu ilustrativ: un accident acasă, în timpul liber.
Exemplu (scenariu ilustrativ)
Maria, 52 de ani, îngrijitoare (Pflegerin), cade de pe scară în propria grădină: fractură de coloană, invaliditate permanentă de 30%.
- Asigurarea legală de accidente (Berufsgenossenschaft) nu plătește: accidentul s-a produs acasă, nu la muncă.
- Asigurarea privată (150.000 € sumă de bază, progresie 225%): 30% din 150.000 € = 45.000 € înainte de progresie. Cu progresie de 225%, partea care trece de 25% se plătește mai mult, deci suma finală e ceva mai mare – exact cât, scrie în tabelul de progresie din contract.
- Unele tarife plătesc separat și servicii de ajutor (de exemplu adaptarea locuinței sau ajutor în casă). Verifică dacă tariful tău le include.
Ai nevoie de o asigurare de accidente?
Da, mai ales dacă:
- lucrezi în construcții, logistică sau producție (risc fizic mare);
- faci sport activ (schi, motocicletă, sporturi de contact);
- ești pensionar sau casnică (nu ai deloc asigurare legală de accidente în timpul liber);
- ești independent sau freelancer (de regulă nu ai asigurare legală de accidente);
- nu poți obține o asigurare de incapacitate de muncă (BU) din motive de sănătate.
Poate nu, dacă:
- ai deja o asigurare BU completă – ea acoperă mai bine pierderea capacității de muncă, din orice cauză;
- ai rezerve financiare foarte mari pentru costurile unei invalidități.
Ce NU acoperă
 Excluderile din contract decid dacă primești bani.
- Bolile (infarct, accident vascular cerebral, cancer) – sunt boli, nu accidente.
- Afecțiunile psihice (burnout, depresie) – excluse de regulă.
- Alcoolul – accidentele peste limita de alcool din contract (adesea între 1,1 și 1,6 ‰) nu sunt acoperite.
- Sporturile extreme – unele necesită clauze speciale, altele sunt excluse.
- Vătămările intenționate – automutilarea este exclusă.
- Războiul și conflictele armate.
- Infecțiile – excluse de regulă, cu excepții (de exemplu căpușe sau mușcături de animale, dacă tariful le include).
- Hernia de disc – de regulă exclusă, dacă nu a fost cauzată în principal de accident.
Atenție
Citește condițiile contractuale (AUB). Multe excluderi pot fi acoperite prin clauze suplimentare, contra unui cost.
Sport și hobby-uri
 Sportul de amatori este acoperit de regulă.
- Acoperite de regulă: fotbal, tenis, înot, ciclism, schi pe pârtii, fitness, alergare, yoga, grădinărit, bricolaj.
- De verificat în contract (unele tarife exclud sau limitează): motocicletă, sporturi de contact (box, arte marțiale), schi sau snowboard în afara pârtiilor, scufundări la adâncime.
- Excluse de regulă: curse auto/moto, parașutism și expediții montane extreme.
Ce faci după un accident
- Imediat: mergi la medic și cere documentarea completă a accidentului și a vătămărilor.
- Cât mai repede: anunță asigurătorul (telefonic sau online). Termenul exact scrie în contract.
- În termenul din contract: invaliditatea trebuie să apară de regulă în 12 luni și să fie confirmată în scris de medic în 15 luni de la accident (unele tarife acordă mai mult).
- Evaluarea: asigurătorul poate cere un expert medical care stabilește gradul de invaliditate.
- Decizia: primești decizia și plata în contul bancar.
Termenul de 15 luni
Termenul vine din condițiile contractului (nu din lege) și este strict: dacă invaliditatea nu este confirmată medical la timp, poți pierde dreptul la plată, oricât de grav ar fi accidentul. Nu aștepta „să treacă durerea".
Asigurarea familiei
 Copiii sunt asigurați legal doar la școală și pe drum.
- Copiii pot fi incluși în polița părinților, de regulă la un cost mic (câțiva euro pe lună).
- Soțul sau soția pot fi incluși într-un tarif de familie sau asigurați separat.
- Pentru copii, multe ghiduri recomandă o sumă de bază de cel puțin 100.000 € și o progresie mare, pentru că o invaliditate la vârstă mică afectează toată viața.
Limita asigurării legale pentru copii
Copiii sunt asigurați legal doar la grădiniță sau școală și pe drumul direct spre acestea. Acasă, în parc, la locul de joacă sau la sport nu sunt acoperiți de asigurarea legală.
Cum compari tarifele
În loc de un clasament, iată criteriile după care compari singur ofertele (de exemplu pe Check24, Verivox sau în testele Stiftung Warentest și Finanztip):
- Suma de bază (Grundsumme) – multe ghiduri recomandă câteva salarii brute anuale.
- Progresia – cel puțin 225%, mai bine 350%.
- Gliedertaxe îmbunătățită (verbesserte Gliedertaxe).
- Mișcări proprii (Eigenbewegungen) – de exemplu o ruptură de ligament la o mișcare greșită, fără lovitură din exterior.
- Termenele pentru invaliditate – mai lungi sunt mai bune.
- Infecții, căpușe, intoxicații și costuri de salvare cu limite suficiente.
- Profesia ta – prețul depinde de vârstă și de riscul profesiei; anunță asigurătorul dacă îți schimbi meseria.
Sfat practic
Un consultant independent (Versicherungsmakler) compară oferte de la mai mulți asigurători; un agent legat de o singură firmă (Ausschließlichkeitsvermittler) îți poate oferi doar produsele acelei firme.
Greșeli frecvente
 Termenele și sumele alese la semnare contează în caz de accident.
- Sumă de bază prea mică – pentru a economisi câțiva euro pe lună; la invaliditate gravă banii nu ajung.
- Ratarea termenului de 15 luni – așteptarea în loc de confirmarea medicală la timp.
- Neanunțarea schimbării profesiei – trecerea de la birou la muncă fizică poate reduce plata dacă nu anunți.
- Confuzia cu asigurarea BU – asigurarea de accidente nu înlocuiește asigurarea de incapacitate de muncă: cele mai multe cazuri de incapacitate sunt cauzate de boli, nu de accidente.
Resurse utile
- Comparare: Check24.de, Verivox.de.
- Informații independente: Finanztip.de, Stiftung Warentest (test.de).
- În limba română: un consultant de asigurări autorizat în Germania care vorbește română.
Pe scurt
 Un accident nu poate fi prevăzut; urmările financiare se pot controla.
- Asigurarea legală te protejează doar la muncă; pentru timpul liber ai nevoie de o asigurare privată.
- Alege o progresie de cel puțin 225% și o Gliedertaxe îmbunătățită.
- Respectă termenele din contract – mai ales cele 15 luni pentru confirmarea medicală.
- Verifică excluderile și sporturile pe care le practici înainte de a semna.
Ghid informativ, nu consultanță de asigurări. Condițiile exacte diferă de la un tarif la altul; decisive sunt condițiile contractului tău.