Private Unfallversicherung: der komplette Ratgeber für Rumänen in Deutschland
Ein Unfall dauert Sekunden, seine Folgen oft ein Leben lang. In Deutschland schützt die gesetzliche Unfallversicherung nur bei der Arbeit und auf dem Arbeitsweg. Für alles andere – zu Hause, beim Sport, im Urlaub, auch bei Besuchen in Rumänien – gibt es die private Unfallversicherung. Dieser Ratgeber erklärt verständlich, wie sie funktioniert, was sie zahlt, wie die Leistung berechnet wird und worauf du vor dem Abschluss achten solltest.
 Eine Unfallversicherung kann die ganze Familie absichern.
Auf einen Blick
24/7
Schutz
Weltweit, auch in der Freizeit und im Urlaub.
Feste Summe
Leistung
Einmalzahlung oder Rente, je nach Invaliditätsgrad.
Nur Arbeit
Gesetzlicher Schutz
Keine Unfälle zu Hause, beim Sport oder im Urlaub.
15 Monate
Wichtige Frist
Invalidität muss meist innerhalb von 15 Monaten ärztlich festgestellt sein.
Was ist eine private Unfallversicherung?
Das Versicherungsvertragsgesetz definiert den Unfall so (§ 178 VVG): ein plötzlich von außen auf den Körper wirkendes Ereignis, durch das man unfreiwillig eine Gesundheitsschädigung erleidet.
- Sie zahlt eine feste Summe oder eine monatliche Rente, wenn eine dauerhafte Beeinträchtigung (Invalidität) bleibt.
- Sie gilt rund um die Uhr und weltweit – auch im Urlaub in Rumänien.
- Sie ergänzt die Krankenversicherung: Die Krankenversicherung (GKV oder PKV) zahlt die Behandlung, aber nicht den Verlust der Arbeitskraft oder den Umbau des Lebens nach einem schweren Unfall.
- Sie ist keine Pflicht, aber besonders sinnvoll für alle ohne Berufsunfähigkeitsversicherung (BU).
 Die Behandlung zahlt die Krankenversicherung – die finanziellen Folgen einer Invalidität nicht.
Gesetzliche oder private Unfallversicherung?
Gesetzliche Unfallversicherung
- Schützt nur bei der Arbeit und auf dem direkten Arbeitsweg.
- Deckt anerkannte Berufskrankheiten.
- Keine Leistung bei Unfällen zu Hause, beim Sport oder im Urlaub.
- Automatisch über den Arbeitgeber (Berufsgenossenschaft).
Private Unfallversicherung
- Schützt bei jedem Unfall, überall und jederzeit.
- Zu Hause, im Garten, beim Sport, im Urlaub, auch in Rumänien.
- Ergänzt den gesetzlichen Schutz für die gesamte Freizeit.
- Freiwillig abgeschlossen, für dich und deine Familie.
Was die Unfallversicherung zahlt
- Invaliditätsleistung – die Hauptleistung, einmalig, abhängig vom Invaliditätsgrad.
- Unfallrente – monatlich, meist ab einem Invaliditätsgrad von über 50 %.
- Todesfallleistung – eine feste Summe für die Hinterbliebenen.
- Bergungskosten – Rettung und Transport, bis zur vereinbarten Grenze.
- Krankenhaustagegeld – ein Betrag pro Tag im Krankenhaus, wenn eingeschlossen.
- Übergangsleistung – eine feste Summe bei langer schwerer Beeinträchtigung, bevor die Invalidität feststeht.
- Kosmetische Operationen – für Narben und ästhetische Korrekturen nach einem Unfall.
Gliedertaxe: So wird die Leistung berechnet
Die Gliedertaxe ist die Tabelle im Vertrag, die festlegt, welcher Invaliditätsgrad bei Verlust oder Funktionsunfähigkeit eines Körperteils gilt. Gute Tarife haben eine verbesserte Gliedertaxe mit höheren Prozentsätzen.
| Verlust oder Funktionsunfähigkeit | Standard | Beispiel verbessert |
|---|---|---|
| Arm | 70 % | 80 % |
| Hand | 55 % | 65 % |
| Daumen | 20 % | 30 % |
| Bein | 70 % | 75 % |
| Sehkraft eines Auges | 50 % | 60 % |
| Gehör vollständig | 60 % | 70 % |
Rechenbeispiel
Grundsumme: 200.000 €. Verletzung: Verlust einer Hand, 55 % nach Standard-Gliedertaxe. Rechnung: 200.000 € × 55 % = 110.000 € – vor Progression.
Progression: mehr Geld bei schwerer Invalidität
Die Progression erhöht die Leistung bei schwerer Invalidität. Sie greift in der Regel erst ab 25 % Invalidität und steigt mit dem Invaliditätsgrad.
| Progression | Leistung bei 100 % Invalidität (Grundsumme 100.000 €) |
|---|---|
| Ohne Progression | 100.000 € |
| 225 % | 225.000 € |
| 350 % | 350.000 € |
| 500 % | 500.000 € |
Praxistipp
Viele Verbraucherratgeber empfehlen mindestens 225 % Progression, für besseren Schutz 350 %. Sehr hohe Progressionen (500 % und mehr) machen erst bei sehr schwerer Invalidität einen Unterschied.
Beispiel Mihai: Skiunfall
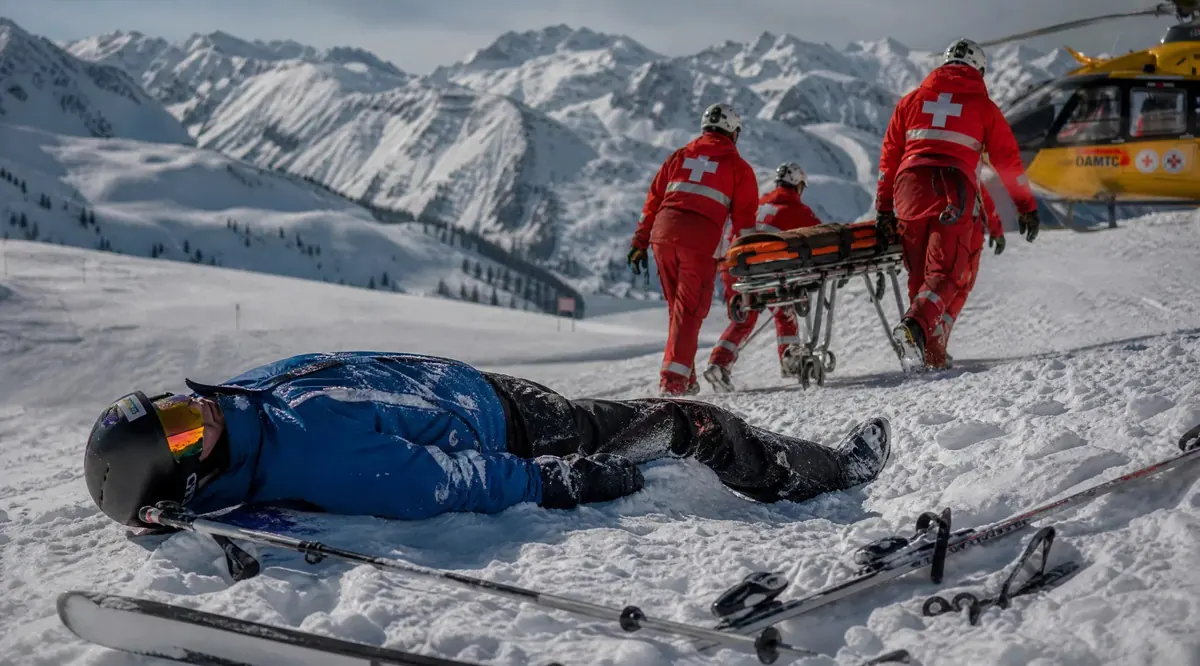 Beispiel: ein Skiunfall im Urlaub.
Beispiel (Szenario)
Mihai, 38, Bauarbeiter, verunglückt beim Skifahren in Österreich: Knieverletzung, Operation, 6 Monate Reha und eine bleibende Beeinträchtigung des Beins.
- Operation und Krankenhaus zahlt die Krankenversicherung (in Österreich über die Europäische Krankenversicherungskarte, EHIC) – nicht die Unfallversicherung.
- Die gesetzliche Unfallversicherung zahlt nichts: Der Unfall geschah in der Freizeit.
- Die private Unfallversicherung (100.000 €, 225 % Progression) zahlt die Invaliditätsleistung nach Gliedertaxe und ärztlichem Gutachten – Geld für Einkommensausfall, Umbauten und Kosten, die andere Versicherungen nicht tragen. Die Bergungskosten von der Piste sind bis zur vereinbarten Grenze gedeckt.
Beispiel Maria: Sturz zu Hause
 Beispiel: ein Unfall zu Hause in der Freizeit.
Beispiel (Szenario)
Maria, 52, Pflegerin, stürzt im eigenen Garten von der Leiter: Wirbelbruch, dauerhafte Invalidität von 30 %.
- Die gesetzliche Unfallversicherung (Berufsgenossenschaft) zahlt nicht: Der Unfall geschah zu Hause, nicht bei der Arbeit.
- Die private Unfallversicherung (Grundsumme 150.000 €, 225 % Progression): 30 % von 150.000 € = 45.000 € vor Progression. Mit 225 % Progression wird der Teil über 25 % höher bewertet, die Leistung fällt also etwas höher aus – wie viel genau, steht in der Progressionstabelle des Vertrags.
- Manche Tarife zahlen zusätzlich Hilfeleistungen (etwa Wohnungsumbau oder Haushaltshilfe). Prüfe, ob dein Tarif sie enthält.
Brauchst du eine Unfallversicherung?
Ja, vor allem wenn du:
- auf dem Bau, in der Logistik oder Produktion arbeitest (hohes körperliches Risiko);
- aktiv Sport treibst (Ski, Motorrad, Kontaktsport);
- Rentner oder Hausfrau/Hausmann bist (kein gesetzlicher Unfallschutz in der Freizeit);
- selbstständig oder freiberuflich arbeitest (meist kein gesetzlicher Unfallschutz);
- aus gesundheitlichen Gründen keine BU bekommst.
Eher nicht, wenn du:
- bereits eine vollwertige BU hast – sie sichert den Verlust der Arbeitskraft aus jeder Ursache besser ab;
- sehr hohe Rücklagen für die Kosten einer Invalidität hast.
Was NICHT versichert ist
 Die Ausschlüsse im Vertrag entscheiden, ob gezahlt wird.
- Krankheiten (Herzinfarkt, Schlaganfall, Krebs) – das sind Krankheiten, keine Unfälle.
- Psychische Erkrankungen (Burnout, Depression) – in der Regel ausgeschlossen.
- Alkohol – Unfälle über der im Vertrag genannten Promillegrenze (oft zwischen 1,1 und 1,6 ‰) sind nicht versichert.
- Extremsportarten – teils nur mit Zusatzbaustein, teils ausgeschlossen.
- Vorsätzliche Verletzungen – Selbstverletzung ist ausgeschlossen.
- Krieg und bewaffnete Konflikte.
- Infektionen – meist ausgeschlossen, mit Ausnahmen (etwa Zeckenbiss oder Tierbisse, wenn der Tarif sie einschließt).
- Bandscheibenvorfälle – meist ausgeschlossen, wenn der Unfall nicht die überwiegende Ursache war.
Achtung
Lies die Versicherungsbedingungen (AUB). Viele Ausschlüsse lassen sich gegen Aufpreis über Zusatzbausteine versichern.
Sport und Hobbys
 Amateursport ist in der Regel versichert.
- In der Regel versichert: Fußball, Tennis, Schwimmen, Radfahren, Skifahren auf der Piste, Fitness, Laufen, Yoga, Gartenarbeit, Heimwerken.
- Im Vertrag prüfen (manche Tarife schließen aus oder begrenzen): Motorrad, Kontaktsport (Boxen, Kampfsport), Ski oder Snowboard abseits der Piste, Tauchen in großer Tiefe.
- In der Regel ausgeschlossen: Auto- und Motorradrennen, Fallschirmspringen und extreme Expeditionen.
Was tun nach einem Unfall?
- Sofort: zum Arzt und den Unfall und alle Verletzungen vollständig dokumentieren lassen.
- So schnell wie möglich: den Versicherer informieren (telefonisch oder online). Die genaue Frist steht im Vertrag.
- Innerhalb der Vertragsfristen: Die Invalidität muss meist innerhalb von 12 Monaten eintreten und innerhalb von 15 Monaten nach dem Unfall ärztlich schriftlich festgestellt sein (manche Tarife gewähren mehr).
- Begutachtung: Der Versicherer kann einen medizinischen Gutachter beauftragen, der den Invaliditätsgrad feststellt.
- Entscheidung: Du erhältst den Bescheid und die Zahlung auf dein Konto.
Die 15-Monats-Frist
Die Frist stammt aus den Vertragsbedingungen (nicht aus dem Gesetz) und ist streng: Wird die Invalidität nicht rechtzeitig ärztlich festgestellt, kann der Anspruch verloren gehen – egal wie schwer der Unfall war. Warte nicht ab, „bis es besser wird".
Die Familie absichern
 Kinder sind gesetzlich nur in Kita, Schule und auf dem Weg dorthin versichert.
- Kinder lassen sich meist günstig in den Vertrag der Eltern aufnehmen (wenige Euro im Monat).
- Ehe- oder Lebenspartner können über einen Familientarif oder separat versichert werden.
- Für Kinder empfehlen viele Ratgeber eine Grundsumme von mindestens 100.000 € und eine hohe Progression, weil eine Invalidität in jungen Jahren das ganze Leben prägt.
Grenze des gesetzlichen Schutzes für Kinder
Kinder sind gesetzlich nur in Kita oder Schule und auf dem direkten Weg dorthin versichert. Zu Hause, im Park, auf dem Spielplatz oder beim Sport sind sie nicht gesetzlich unfallversichert.
Tarife vergleichen
Statt einer Rangliste: die Kriterien, nach denen du Angebote selbst vergleichst (etwa bei Check24, Verivox oder in den Tests von Stiftung Warentest und Finanztip):
- Grundsumme – viele Ratgeber empfehlen mehrere Bruttojahresgehälter.
- Progression – mindestens 225 %, besser 350 %.
- Verbesserte Gliedertaxe.
- Eigenbewegungen – etwa ein Bänderriss bei einer falschen Bewegung, ohne Einwirkung von außen.
- Fristen für die Invalidität – längere sind besser.
- Infektionen, Zeckenbisse, Vergiftungen und Bergungskosten mit ausreichenden Grenzen.
- Dein Beruf – der Preis hängt von Alter und Berufsrisiko ab; melde dem Versicherer einen Berufswechsel.
Praxistipp
Ein unabhängiger Versicherungsmakler vergleicht Angebote mehrerer Versicherer; ein Ausschließlichkeitsvermittler kann nur die Produkte seines Unternehmens anbieten.
Häufige Fehler
 Fristen und Summen, die du beim Abschluss wählst, zählen im Ernstfall.
- Zu niedrige Grundsumme – um ein paar Euro im Monat zu sparen; bei schwerer Invalidität reicht das Geld dann nicht.
- 15-Monats-Frist verpasst – abwarten statt rechtzeitig ärztlich feststellen lassen.
- Berufswechsel nicht gemeldet – wer vom Büro in körperliche Arbeit wechselt und das nicht meldet, riskiert eine geringere Leistung.
- Verwechslung mit der BU – die Unfallversicherung ersetzt keine Berufsunfähigkeitsversicherung: Die meisten Fälle von Berufsunfähigkeit haben Krankheiten als Ursache, nicht Unfälle.
Nützliche Adressen
- Vergleich: Check24.de, Verivox.de.
- Unabhängige Informationen: Finanztip.de, Stiftung Warentest (test.de).
- Auf Rumänisch: ein in Deutschland zugelassener Versicherungsmakler, der Rumänisch spricht.
Zusammenfassung
 Einen Unfall kann man nicht planen – seine finanziellen Folgen schon.
- Die gesetzliche Unfallversicherung schützt nur bei der Arbeit; für die Freizeit brauchst du eine private.
- Wähle mindestens 225 % Progression und eine verbesserte Gliedertaxe.
- Halte die Fristen im Vertrag ein – vor allem die 15 Monate für die ärztliche Feststellung.
- Prüfe vor dem Abschluss die Ausschlüsse und deine Sportarten.
Allgemeiner Ratgeber, keine Versicherungsberatung. Die genauen Bedingungen unterscheiden sich je nach Tarif; maßgeblich sind die Bedingungen deines Vertrags.